[아이뉴스24 도수화 기자] 1963년 출범한 국민은행과 1967년 세워진 주택은행은 각각 서민금융·주택금융을 슬로건으로 내걸었다. 두 은행의 합병으로 탄생한 KB국민은행은 60여년이 흐른 지금 국내 최대 금융그룹인 KB금융의 핵심 계열사로 성장했다.
지난 15년간 국민은행의 주택자금대출 규모는 2배 이상 증가했고 중소기업대출 비중도 확대됐다. 서민의 목돈 마련과 주택금융에서 출발한 은행이 우리 경제의 모세혈관인 중소기업까지 자금 공급을 확대하며 실물경제를 떠받치는 금융기관으로 성장한 것이다.
주택자금대출 15년 새 2.5배…중소기업대출 비중도 확대
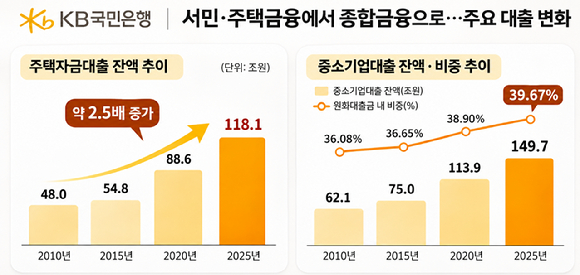
4일 국민은행 경영공시를 분석한 결과 주택자금대출 잔액은 2010년 47조9848억원에서 2015년 54조8313억원, 2020년 88조5710억원으로 증가했다. 지난해 말 기준으로 118조697억원으로 늘었다. 주택자금대출은 가계 외에도 기업과 공공부문에 공급된 주택 관련 자금까지 포함한다.
전체 원화대출금에서 주택자금대출이 차지하는 비중은 2010년 27.9%에서 지난해 31.28%로 높아졌다. 은행의 대출 규모와 사업 영역이 확대되는 과정에서도 주택자금대출은 전체 대출의 30% 안팎을 차지하며 핵심 사업으로서의 위상을 유지했다.
기업대출 잔액은 2010년 71조5045억원에서 꾸준히 증가해 2025년 188조4544억원으로 약 2.6배 늘었다. 이중 중소기업 대출 잔액은 2010년 62조608억원에서 2015년 75조475억원, 2020년 113조9333억원, 2025년 149조7337억원까지 확대됐다.
국민은행의 전체 원화대출금에서 중소기업대출이 차지하는 비중은 2010년 36.08%에서 2025년 39.67%로 3.59%포인트(p) 확대됐다. 은행의 외형이 커지는 과정에서 중소기업에 공급한 자금의 비중도 함께 늘어난 것이다.
새희망홀씨 공급 2배로…서민금융 명맥 이어가
서민금융의 흔적은 정책서민금융상품에서도 확인된다. 금융감독원에 따르면 국민은행의 새희망홀씨 신규 취급액은 2013년 2597억원에서 지난해 5406억원으로 약 2배 증가했다. 2017년부터 줄곧 연간 5000억원대 공급을 유지하고 있다. 2010년 11월 출시된 새희망홀씨는 소득과 신용도가 낮아 은행 대출 이용에 어려움을 겪는 금융소비자를 지원하는 상품이다.
국민은행은 중·저신용자를 대상으로 한 민간중금리대출도 취급하고 있다. 지난해 민간중금리대출 신규 취급액은 1조5540억원이다. 올해 3분기까지 누적 공급액은 1조334억원이다. 올해는 총 1조5300억원 공급을 목표로 하고 있다.
최근 국민은행 대출 성장 전략의 무게중심은 가계보다 기업으로 이동하는 모습이다. 올해 9월 말 국민은행의 원화대출금이 390조9000억원으로 지난해 말 대비 3.5% 증가했다. 같은 기간 기업대출은 5.5% 늘어난 반면 가계대출 증가율은 1.5%에 그쳤다. 전체 대출 증가액 13조4000억원 가운데 기업대출 증가액이 10조7000억원으로 약 80%를 차지했다.
차기 '이재근호' 앞에 놓인 과제들
금융당국이 생산적·포용금융 확대를 강조하면서 은행의 자금 공급 방향에도 변화가 나타나고 있다. 국민은행이 과거 서민·주택금융을 중심으로 성장했다면 이제는 기업의 성장자금을 공급하는 역할까지 확대해야 하는 상황이다.
이는 이재근 KB금융 차기 회장 내정자 앞에 놓인 최대 과제이기도 하다. 이 내정자는 2022년 국민은행장에 선임될 당시 업계 최연소 은행장 타이틀을 달았던 인물이다. 지난해부터 KB금융지주에서 글로벌·자산관리(WM)·중소기업금융(SME) 부문장을 맡고 있다. 국민은행장을 거쳐 그룹의 기업금융과 비은행 사업까지 경험했다는 점에서 KB금융의 변화 과정을 보여주는 인물이다.
이 내정자가 이끌 KB금융은 과거와는 다른 금융환경에 놓여 있다. 가계대출 규제로 전통적인 은행 성장 방식에 제약이 커진 상황에서 기업과 첨단산업으로 자금을 공급해야 한다는 요구가 높아지고 있다. 동시에 서민·중저신용자에 대한 금융 접근성을 유지하면서 건전성과 수익성도 확보해야 한다.
특히 KB금융은 국민은행뿐 아니라 카드·증권·보험 등 다양한 계열사를 거느린 종합금융그룹이다. 국민은행이 이어온 서민·주택금융의 역할을 은행 차원의 대출 공급에만 머물게 하지 않고 그룹 전체의 생산적·포용금융 전략과 연결하는 것이 차기 경영진의 과제로 꼽힌다.
서민금융을 위해 출발한 국민은행이 국내 최대 금융그룹의 핵심 계열사로 성장한 만큼 앞으로는 외형 확대에 걸맞은 금융취약계층 지원과 생산적 자금 공급 역량을 입증해야 한다는 의미다.
국민은행 관계자는 "KB금융은 2030년까지 포용금융 분야에 17조원을 투입할 계획"이라며 "서민금융 상품 활성화와 연체채권 소각 등을 통해 소상공인과 취약계층, 중·저신용자를 위한 포용금융을 지속적으로 강화해 나가겠다"고 말했다.
/도수화 기자([email protected])
--comment--
첫 번째 댓글을 작성해 보세요.
댓글 바로가기