[아이뉴스24 설재윤 기자] 국내 대표 해운·물류기업인 HMM과 현대글로비스가 올해 3분기 나란히 호실적을 거둘 전망이다.
HMM은 중동 분쟁과 파나마운하 통항 제한 등으로 선복 공급이 줄면서 해상운임이 급등한 효과를 누릴 것으로 예상된다. 현대글로비스는 중국 완성차 업체의 해외 판매 확대에 따른 비계열 자동차 운송 물량 증가가 실적을 뒷받침할 것으로 보인다.
11일 금융정보업체 에프앤가이드에 따르면 HMM의 올해 3분기 실적 컨센서스는 매출 3조6728억원, 영업이익 6865억원이다. 전년 동기보다 매출은 35.7%, 영업이익은 131.3% 증가한 수준이다.
일부 증권사는 시장 평균을 크게 웃도는 실적도 예상한다. NH투자증권은 HMM의 3분기 매출을 4조650억원, 영업이익을 9395억원으로 전망했다. 영업이익이 시장 컨센서스를 약 42% 웃돌 것이라는 분석이다.
성수기에 공급 차질까지…HMM 운임 상승 효과
통상 컨테이너 해운업계는 연말 소비 시즌을 앞둔 3분기를 성수기로 본다. 핼러윈과 추수감사절, 크리스마스 등을 앞두고 북미 유통업체들이 한 분기 앞서 재고 확보에 나서면서 물동량이 증가하기 때문이다.
올해는 전통적인 성수기 효과에 운송 차질까지 겹쳤다. 중동 분쟁과 파나마운하의 통항 제한, 중국 항만의 태풍 피해와 적체 등으로 실제 운항에 투입할 수 있는 선복이 줄면서 운임이 빠르게 올랐다.
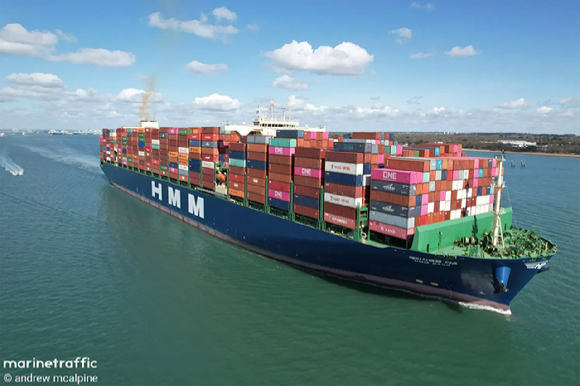
글로벌 컨테이너 운임 지표인 상하이컨테이너운임지수(SCFI)는 지난 9월 25일 기준 3686포인트를 기록했다. 전년 동기보다 155.2% 상승한 수준이다.
미국의 관세 인상을 앞두고 물량을 미리 내보내려는 선제적 운송 수요와 중국 국경절 연휴 전 밀어내기 물량도 운임 상승에 영향을 준 것으로 분석된다.
해상운임은 계약과 실제 매출 인식 사이에 시차가 발생한다. 이에 따라 상반기 이후 오른 운임이 3분기 실적에 본격적으로 반영되면서 HMM의 수익성이 크게 개선될 것이라는 관측이 나온다.
다만 최근 운임 상승이 물동량 증가보다는 공급 차질의 영향을 크게 받은 만큼 현재의 호황이 장기간 이어질지는 불확실하다.
NH투자증권은 컨테이너 시장이 비수기에 진입하는 4분기에는 HMM의 영업이익이 5440억원으로 낮아질 것으로 내다봤다. 지정학적 위험과 항만 적체가 완화되고 선복 공급이 회복되면 운임도 하향 안정될 수 있다는 분석이다.
中 자동차 해외 진출 확대…글로비스 비계열 물량 증가
현대글로비스도 올해 3분기 실적이 성장할 것으로 예상된다. 에프앤가이드가 집계한 실적 컨센서스는 매출 8조4293억원, 영업이익 5620억원이다. 전년 동기보다 각각 14.6%, 7.3% 증가한 수치다.

해운 부문에서는 중국 완성차 업체들의 해외 진출 확대가 성장 요인으로 꼽힌다.
중국승용차시장정보연석회(CPCA)에 따르면 올해 1~8월 중국 자동차 업체의 해외 판매량은 약 745만대로 전년 동기보다 51% 증가했다. 여기에는 중국에서 생산해 수출한 차량뿐 아니라 해외 공장에서 생산해 현지에서 판매한 차량도 포함됐다.
중국 내수시장의 경쟁이 심해지고 경기 둔화가 이어지면서 현지 자동차 업체들이 유럽과 아프리카 등 해외시장 공략을 강화한 결과다.
수출 물량이 빠르게 늘면서 완성차운반선(PCTC) 수요도 높은 수준을 유지하고 있다. 현대글로비스는 현대차그룹 계열 물량뿐 아니라 중국 업체를 비롯한 비계열 완성차 운송을 확대하며 외부 고객 비중을 높이고 있다.
자동차선 공급 부족에 따른 단기계약 운임 상승도 수익성에 긍정적으로 작용할 전망이다. 올해 상반기에 발생한 유가 상승분 가운데 고객사로부터 보전받는 약 600억원의 유류할증료(BAF)가 3분기 실적에 반영되는 점도 호재다.
다만 현대차·기아의 수출 물량 감소는 부담 요인이다. 저유황유 가격이 다시 오르면서 늘어난 연료비를 운송료에 모두 반영하지 못한 점도 해운 부문의 이익 증가폭을 제한할 것으로 예상된다.
iM증권은 현대글로비스의 3분기 해운 부문 영업이익을 1938억원으로 추정했다. 중국 자동차 수출 증가로 비계열 매출이 전년 동기보다 25% 늘겠지만 현대차그룹 수출 물량 감소와 연료비 상승 부담으로 영업이익은 0.8% 줄어들 것으로 봤다.
반면 물류와 유통 부문은 실적의 버팀목이 될 전망이다. iM증권은 물류 부문의 영업이익이 전년 동기보다 2.4% 증가한 1911억원, 유통 부문은 7.2% 늘어난 1520억원을 기록할 것으로 예상했다.
물류 부문은 높은 컨테이너 운임의 수혜를 받고, 유통 부문은 신흥국 공장에 공급하는 반조립제품(CKD)과 기술 지원 물량이 늘어난 효과가 반영될 것이라는 분석이다.
증권가에서는 자동차운반선 공급 부족과 중국 완성차 업체의 해외 진출, 건설기계 등 하이앤드헤비 화물 증가에 힘입어 자동차선 시황의 강세가 2027년까지 이어질 가능성이 있다고 본다.
다만 글로벌 선사들이 자동차선 발주를 빠르게 늘리고 있어 신조선 인도가 본격화하면 선박 부족에 따른 운임 상승 효과가 점차 약해질 가능성도 있다. 향후 운임 수준과 비계열 고객 물량을 얼마나 안정적으로 확보하느냐가 현대글로비스 해운 부문의 수익성을 좌우할 전망이다.
/설재윤 기자([email protected])
--comment--
첫 번째 댓글을 작성해 보세요.
댓글 바로가기