[아이뉴스24 성진우 기자] DB하이텍이 미국발 '인공지능(AI) 속도 조절론'에서 비껴나 약진하고 있다. 이달에만 주가가 23%대 오르면서 단숨에 11만원대에 안착했다. 중국 매출 비중이 높은 데다 견조한 8인치 파운드리 업황이 호재로 작용하고 있다는 분석이 나온다. 증권가 목표가도 현 주가 대비 2배 가까이 높아 추가 상승 기대감이 모인다.
이달 23% '급등'⋯악재 덮은 가격 랠리
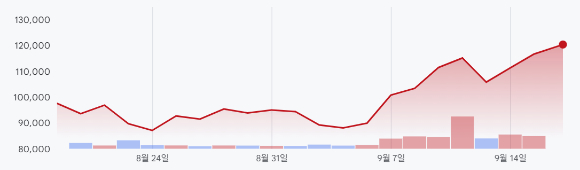
16일 한국거래소에 따르면 DB하이텍은 이날 오후 1시 58분 현재 전 거래일 대비 4100원(3.51%) 오른 12만800원에 거래 중이다. 올 하반기 들어 지속해서 떨어지던 주가는 최근 뚜렷한 상승 흐름을 되찾은 모습이다. 이달(9월1일~15일) 정규장 종가 기준 9만4400원에서 11만6700원으로 23.62% 치솟았다.
각종 대외적 악재로 조정이 길어지고 있는 주요 반도체주와 상반된 흐름이다. 피크아웃 우려가 완전 불식되지 않은 상태에서 국내 반도체주는 글로벌 금리 상승 여파를 맞아 주가가 지지부진한 상태다. 삼성전자는 이달 4.42% 하락했다. SK하이닉스는 0.95% 오르는 데 그쳤다.
DB하이텍은 지난 주말 불거진 'AI 속도 조절론' 악재에도 이번 주 7.18% 반등했다. 미국의 주요 AI 업체 수장들이 AI 오용 위험성을 경고하며 개발 지연을 시사했다. 다리오 아모데이 앤트로픽 최고경영자(CEO)는 "AI 모델 개선 속도를 늦춰야 한다"며 추가 안전장치 도입을 예고했다. 오픈AI는 연내 계획했던 기업공개(IPO) 일정을 미루기도 했다. 이로 인해 반도체 수요 감소 우려가 되살아난 모양새다.
DB하이텍이 견고한 방어력을 보이는 이유로는 중국 비중이 높은 매출 구조가 꼽힌다. 반기보고서에 따르면 올 상반기 매출 7740억원 중 중국 매출은 5049억원으로 약 65.23%를 차지했다. 2024년(비중 64.59%)과 작년(65.84%)에도 비슷한 규모였다. 미국 주요 AI 업체들과 직접적인 사업 연관성이 비교적 낮다 보니 이들 업체로부터 촉발된 악재에 덜 노출된 것으로 풀이된다.
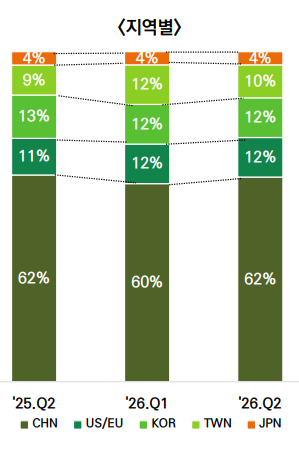
중국은 AI 데이터센터와 로봇을 중심으로 반도체 수요가 폭발적으로 증가하고 있다. DB하이텍은 주요 파운드리 업체 중 한 곳이다. 중국 내 수요가 늘면 현지 팹리스 업체로부터 위탁생산 수주량이 늘어날 가능성이 크다. 미국반도체산업협회(SIA)에 따르면 지난해 중국 내 반도체 연간 판매액은 전년 대비 17.9% 증가한 것으로 집계된다. 올 6월 기준 판매액도 전년 동월 대비 112.8% 뛰었다.
'8인치 파운드리' 수급 불균형⋯'가격 인상' 가능성
주력 분야인 8인치 파운드리 시장 업황도 호재로 작용하고 있다. 중국 중심으로 전체 수요가 빠르게 늘고 있는데 공급은 오히려 줄어들고 있어서다. DB하이텍이 가격 인상에 나설 경우 수익성도 큰 폭으로 확대될 전망이다.
현재 삼성전자, TSMC 등 선도 업체들이 12인치 파운드리 시장에 집중하면서 8인치 파운드리는 공급 부족이 심화하고 있다. DB하이텍의 직접 경쟁사인 중국 파운드리 업체 중신궈지(SMIC)와 화홍반도체(·Hua Hong)의 생산능력도 포화 상태다. 이창민 KB증권 연구원은 "대만 업체들도 포토닉스향 생산을 8인치 파운드리 중심으로 늘리는 추세라 수급 불균형 현상은 더욱 심화될 것"이라고 분석했다.

추가 가격 인상 가능성이 크단 전망에 무게가 실린다. DB하이텍은 앞서 지난 3월 8인치 파운드리 가격을 5% 인상한 바 있다. 올 7월 투입분부터는 중국 고객 대상으로만 10% 추가 가격 인상을 결정했다.
이수림 DS투자증권 연구원은 "DB하이텍의 7월 중국 고객 대상 인상분은 10월부터 매출에 반영돼 하반기 점진적인 평균판매가격(ASP) 상승에 기여할 전망"이라며 "경쟁사도 가격 인상에 동참하면서 고객 저항도 낮아지고 있다"고 평가했다. 이어 "연내 최소 12% 인상은 확보된 가운데 12월 전후 추가 인상 가능성이 높아졌다"고 덧붙였다.
이창민 연구원도 DB하이텍의 연내 추가 가격 인상을 예상하면서 "이러한 추세는 2027년 2회 이상 인상으로 이어질 것"이라고 내다봤다.
주가와 실적 눈높이도 점차 올라가는 추세다. DB하이텍의 올해 매출 컨센서스는 지난해 1조3972억원 대비 17.37% 증가한 1조6400억원 수준이다. 같은 기간 영업익은 2773억원에서 4165억원으로 50.19% 뛸 것으로 추정된다. 2027년 영업익 추정치는 5525억원에 달한다.
이달 DS투자증권은 DB하이텍의 목표가를 21만원으로 제시했다. 전날 정규장 종가 기준 79.94%의 상승 여력이 있다고 본 것이다. 지난달 31일 기준 평균 목표가 17만원과 비교해도 23.52% 높은 수치다. KB증권은 지난 8일 기존 17만원에서 20만원으로 목표가를 17.64% 상향 조정했다.
/성진우 기자([email protected])
--comment--
첫 번째 댓글을 작성해 보세요.
댓글 바로가기